OKOLIŠNI STANDARDI ESRS E2–E5 Poslovanje ovisi o prirodi više nego što mislimo
Klimatske promjene nisu jedini okolišni izazov koji utječe na poslovanje. Globalna izvješća o rizicima već godinama među najveće dugoročne prijetnje gospodarstvu svrstavaju gubitak bioraznolikosti, kolaps ekosustava, nestašicu prirodnih resursa i onečišćenje okoliša. Istovremeno, procjenjuje se da više od polovice svjetskog BDP-a umjereno ili visoko ovisi o prirodi i uslugama ekosustava.
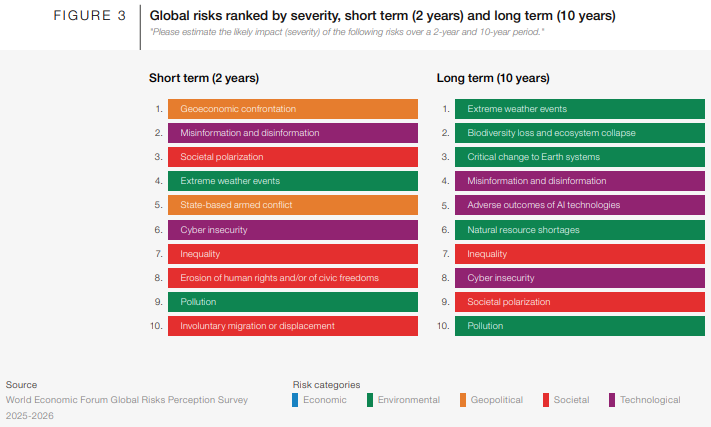
Izvor: WEF Global Risk Report 2026
Takvi trendovi postupno mijenjaju i način na koji financijski sektor promatra okolišne teme. Nakon što su klimatski rizici postali sastavni dio procjene poslovanja, sve veća pozornost usmjerava se prema rizicima povezanim s prirodom, vodnim resursima i bioraznolikošću. To potvrđuje i razvoj Okvira za objavu financijskih informacija povezanih s prirodom (TNFD), koji nastoji za prirodu učiniti ono što je TCFD učinio za klimatske promjene – omogućiti organizacijama i financijskom sektoru bolje razumijevanje i upravljanje rizicima povezanim s prirodom.
Poslovnoj zajednici sve je jasnije da poduzeća ne ovise samo o energiji, kapitalu i ljudima, već i o prirodnim resursima i ekosustavima koji omogućuju njihovo poslovanje. Upravo zato organizacije danas ne procjenjuju samo svoj utjecaj na okoliš nego i svoju ovisnost o vodi, sirovinama i prirodnim sustavima koji su ključni za dugoročnu otpornost i uspješnost poslovanja.
Europski odgovor na okolišne izazove
Kako bi odgovorila na rastuće okolišne rizike i smanjila pritiske na prirodne resurse, Europska unija razvija regulatorni okvir usmjeren na očuvanje prirode, učinkovitije korištenje resursa i jačanje otpornosti gospodarstva. Uz Europski zeleni plan, važnu ulogu imaju Strategija EU-a za bioraznolikost do 2030., usmjerena na obnovu i očuvanje prirodnih ekosustava, te Akcijski plan za kružno gospodarstvo i budući Akt o kružnom gospodarstvu, kojima se potiče učinkovitije korištenje resursa, smanjenje otpada i razvoj kružnih poslovnih modela.
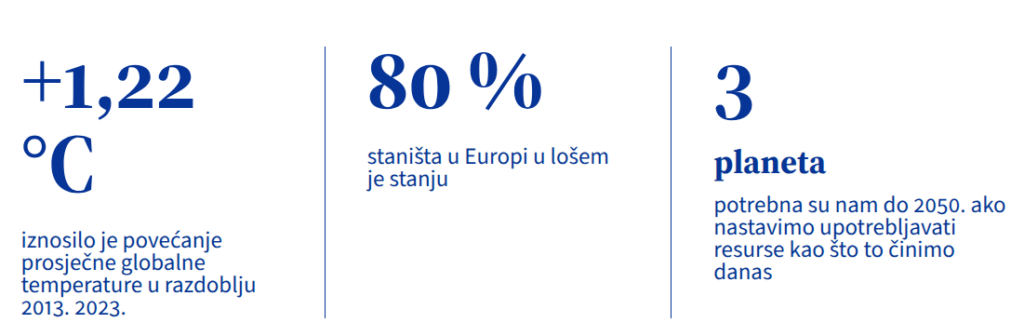
Izvor: Vijeće Europske unije
Europska komisija sve snažnije povezuje okolišne teme s konkurentnošću gospodarstva, dostupnošću sirovina i otpornosti lanaca vrijednosti. Kružnost, učinkovito korištenje resursa i očuvanje prirodnih sustava više se ne promatraju isključivo kao okolišni ciljevi, već i kao preduvjet dugoročne otpornosti i konkurentnosti europskog gospodarstva. Poseban naglasak stavljen je na smanjenje ovisnosti o uvozu sirovina, jačanje kružnih poslovnih modela i sigurnost opskrbe resursima potrebnima za zelenu i digitalnu tranziciju.
Kako bi se osigurala transparentnost i usporedivost podataka o tim temama, Europska unija uvela je i Europske standarde izvještavanja o održivosti (ESRS), među kojima standardi ESRS E2–E5 definiraju zahtjeve za izvještavanje o onečišćenju, vodama i morskim resursima, bioraznolikosti i ekosustavima te korištenju resursa i kružnom gospodarstvu.
Što traže okolišni ESRS standardi?
Okolišni standardi ESRS E2–E5 uvode sustavan pristup razumijevanju odnosa između poduzeća i prirodnog okoliša. U praksi to znači da organizacije trebaju procijeniti svoje utjecaje, rizike i prilike povezane s:
- onečišćenjem zraka, vode i tla (E2)
- vodama i morskim resursima (E3)
- bioraznolikošću i ekosustavima (E4)
- korištenjem resursa i kružnim gospodarstvom (E5)
Za razliku od klimatskih promjena (E1), gdje je velik dio zahtjeva usmjeren na emisije stakleničkih plinova i klimatske rizike, okolišni standardi traže širi pogled na poslovanje i njegov odnos prema prirodnim resursima i ekosustavima u lancu vrijednosti.
U okviru ESRS E2–E5 organizacije trebaju objaviti informacije o:
- značajnim utjecajima na okoliš i prirodne resurse,
- rizicima i prilikama povezanima s okolišnim temama,
- politikama, mjerama, ciljevima i resursima za upravljanje tim temama,
- specifičnim planovima i pokazateljima vezanima uz onečišćenje, vode, bioraznolikost, korištenje resursa i kružno gospodarstvo.
Poseban izazov predstavlja činjenica da se značajan dio potrebnih podataka često nalazi izvan organizacije i/ili tradicionalnih sustava izvještavanja te zahtijeva suradnju različitih funkcija unutar organizacije, od zaštite okoliša i proizvodnje do nabave, razvoja proizvoda i organizacijskih jedinica koje se bave suradnjom s partnerima u lancu vrijednosti. Nerijetko zahtijeva i izradu posebnih studija ili oslanjanje na javno dostupno podatke ili istraživanja koji nisu dovoljno granulirani za potrebe izvještavanja o održivosti.
Što se zapravo izvještava prema ESRS E2–E5?
Iako se zahtjevi pojedinih standarda razlikuju, organizacije u praksi najčešće moraju odgovoriti na vrlo konkretna pitanja o svojim utjecajima na okoliš i ovisnosti o prirodnim resursima. Hoće li pojedini standard biti predmet izvještavanja ovisi o rezultatima procjene dvostruke značajnosti (DMA), odnosno o tome predstavlja li određena tema značajan utjecaj, rizik ili priliku za organizaciju.
U području onečišćenja (ESRS E2) organizacije procjenjuju i objavljuju informacije o emisijama onečišćujućih tvari u zrak, vode i tlo, korištenju opasnih tvari i mikroplastike te mjerama kojima smanjuju negativne utjecaje na okoliš. Dok je ova tema za mnoga uslužna i tehnološka poduzeća često neznačajna, industrijska, energetska, prometna i logistička poduzeća redovito izvještavaju o emisijama poput dušikovih oksida (NOx), sumporovog dioksida (SO₂) i krutih čestica te mjerama za njihovo smanjenje. Iskustva prvih ESRS izvještaja pokazuju da se značajni rizici povezani s onečišćenjem često nalaze i u lancu vrijednosti, primjerice kroz eksploataciju sirovina, korištenje opasnih kemikalija ili rizike povezane s incidentnim onečišćenjima poput izlijevanja goriva i drugih štetnih tvari.
Kod voda i morskih resursa (ESRS E3) naglasak je na korištenju vode, upravljanju vodnim resursima i procjeni vodnih rizika. Organizacije objavljuju podatke o zahvaćenoj, potrošenoj i ispuštenoj vodi, korištenju reciklirane i oporabljene vode te izloženosti područjima s povećanim rizikom od nestašice vode. U praksi je ovaj standard najčešće značajan za sektore koji u velikoj mjeri ovise o vodi kao resursu, poput prehrambene industrije, poljoprivrede, energetike ili farmaceutske proizvodnje.
Iako standard nosi naziv “Vode i morski resursi”, u praksi značajan broj kompanija materijalnost morskih ekosustava obrađuje kroz bioraznolikost (E4) i onečišćenje (E2), dok se E3 najčešće fokusira na upravljanje vodama i vodnim rizicima.
Standard ESRS E4 – Bioraznolikost i ekosustavi jedan je od najsloženijih okolišnih standarda. Organizacije trebaju procijeniti svoje utjecaje i ovisnosti o prirodi, identificirati aktivnosti koje se odvijaju u blizini osjetljivih područja te objaviti informacije o mjerama zaštite i obnove prirode. Ova je tema posebno značajna za poduzeća čije aktivnosti zauzimaju velike površine prostora ili izravno ovise o prirodnim resursima i ekosustavima.
Za razliku od klimatskih promjena koje predstavljaju globalni izazov, utjecaji na bioraznolikost i ekosustave često su vezani uz konkretne lokacije. Zbog toga organizacije trebaju razumjeti nalaze li se njihove aktivnosti ili aktivnosti u lancu vrijednosti u blizini osjetljivih područja poput Natura 2000 područja, zaštićenih staništa ili područja važnih za očuvanje ugroženih vrsta.
Iskustva kompanija koje već izvještavaju pokazuju da se značajan dio utjecaja na bioraznolikost često nalazi u lancu vrijednosti i da najveći izazov često nije procjena vlastitih lokacija, nego razumijevanje utjecaja koji nastaju dublje u lancu vrijednosti kroz nabavu sirovina, poljoprivrednu proizvoda ili eksploataciju prirodnih resursa. Za proizvođače i kompanije koje koriste velike količine sirovina to može uključivati utjecaje povezane s eksploatacijom minerala, poljoprivrednom proizvodnjom ili krčenjem šuma.
Kada se utvrde negativni utjecaji na prirodu, organizacije ih najprije nastoje izbjeći. Ako to nije moguće, cilj je smanjiti njihov intenzitet, obnoviti oštećena područja, a kompenzacijske mjere koriste se tek kao posljednja opcija.
U okviru ESRS E5 – Korištenje resursa i kružno gospodarstvo organizacije objavljuju informacije o korištenju materijala, udjelu recikliranih i obnovljivih sirovina, nastanku otpada te mogućnostima ponovne uporabe i recikliranja proizvoda. Za razliku od nekih drugih okolišnih tema, kružno gospodarstvo danas je relevantno za gotovo sva poduzeća jer svaka organizacija koristi resurse i generira određeni oblik otpada.
Kružnost nije samo recikliranje otpada nego i redizajn proizvoda i poslovnih modela. Standard potiče organizacije da preispitaju način na koji proizvodi nastaju, koriste se i zadržavaju vrijednost tijekom svojeg životnog ciklusa. Zbog toga se sve veći naglasak stavlja na kružni dizajn proizvoda, mogućnost popravka i ponovne uporabe te razvoj poslovnih modela koji produljuju životni vijek proizvoda i materijala.
Kod dijela kompanija kružnost se više ne promatra samo kroz recikliranje, već i kroz razvoj novih poslovnih modela. Telekomunikacijske kompanije primjerice sve češće nude uređaje kroz modele najma ili leasinga, čime zadržavaju kontrolu nad proizvodima i omogućuju njihovu obnovu, ponovnu uporabu ili recikliranje na kraju životnog ciklusa.
Kružni poslovni modeli pritom nisu usmjereni samo na smanjenje okolišnih utjecaja. Oni mogu smanjiti ovisnost o primarnim sirovinama, povećati otpornost lanaca dobave i otvoriti nove izvore prihoda kroz popravak, obnovu i ponovnu prodaju proizvoda.
Od izvještavanja do poslovne otpornosti
Razumijevanje odnosa između poslovanja i prirodnih resursa više nije pitanje usklađenosti s propisima, nego preduvjet dugoročne otpornosti i konkurentnosti organizacija. Okolišni standardi ESRS E2–E5 kompanije navode da bolje razumiju svoje utjecaje na prirodu, ali i vlastitu ovisnost o vodi, sirovinama, ekosustavima i drugim prirodnim resursima koji omogućuju njihovo poslovanje.
Upravo tim pitanjima bavit ćemo se na radionici „Europski standardi izvještavanja o održivosti (ESRS) – okolišni ESRS E2–E5 s praktičnim primjerima“ u okviru HGK ESG Akademije. Kroz regulatorni pregled, stručne uvide i iskustva organizacija koje već provode okolišno izvještavanje, sudionici će imati priliku bolje razumjeti zahtjeve standarda ESRS E2–E5, najčešće izazove implementacije te praktične pristupe prikupljanju podataka i organizaciji procesa izvještavanja.Za više informacija o okolišnim standardima pridružite nam se na radionici ESG Akademije 11. lipnja. Program i link za prijavu možete pronaći ovdje.