Klimatske promjene u poslovnom kontekstu
Klimatske promjene postale su jedno od ključnih pitanja upravljanja poslovnim rizicima. Globalna izvješća o rizicima već godinama među najveće dugoročne prijetnje gospodarstvu ubrajaju ekstremne vremenske događaje i neuspjeh prilagodbe klimatskim promjenama.
Ekstremni vremenski događaji, volatilne cijene energije, regulatorni zahtjevi i rastuća očekivanja investitora sve snažnije utječu na način na koji organizacije planiraju svoje poslovanje.
Banke i investitori sve češće uključuju čimbenike održivosti u procjenu rizika, promatrajući klimatske promjene kao značajnu prijetnju imovini i kreditnim portfeljima.
- Više od 90 % banaka u EU izvijestilo je da su značajno izložene klimatskim i okolišnim rizicima,
- Najveći svjetski državni investicijski fond, Norges Bank Investment Management koji upravlja imovinom većom od 1,5 bilijuna eura i ima udjele u više od 9.000 kompanija, procijenio je da bi fizički klimatski rizici mogli uzrokovati gubitak od 19 % vrijednosti njihovih američkih ulaganja u scenariju zagrijavanja od 3 °C,
- Ekstremni vremenski događaji i ove godine se nalaze u top 5 kratkoročnih rizika, a najznačajniji su dugoročni rizik prema godišnjem istraživanju o globalnim rizicima Svjetskog gospodarskog foruma. U dugoročnim projekcijama top 10 rizika nalazi se čak 5 okolišnih.
Strateški okvir za klimatske promjene i niskougljično gospodarstvo
Kako bi odgovorila na klimatske rizike i ubrzala tranziciju prema održivijem gospodarstvu, Europska unija je 2019. godine postavila ambiciozan strateški okvir kroz Europski zeleni plan. Njegov je cilj transformirati europsko gospodarstvo tako da do 2050. postane klimatski neutralno, uz postupno smanjenje emisija stakleničkih plinova u energetici, industriji, prometu i drugim sektorima.
Sličan smjer slijedi i strateški okvir Republike Hrvatske za klimatske promjene i niskougljični razvoj kojem su u središtu Strategija niskougljičnog razvoja Republike Hrvatske do 2030. s pogledom na 2050. godinu i Integrirani nacionalni energetski i klimatski plan za razdoblje od 2021. do 2030. godine (NECP), kojim se Hrvatska uključuje u provedbu ciljeva Pariškog sporazuma i Europskog zelenog plana kroz postupno smanjenje emisija i prilagodbu gospodarstva klimatskim promjenama.
Kako bi se osigurala transparentnost i usporedivost podataka o klimatskim utjecajima poduzeća, Europska unija uvela je i Europske standarde izvještavanja o održivosti (ESRS), među kojima je tematski standard ESRS E1 – Klimatske promjene koji postavlja konkretne zahtjeve za mjerenje i smanjenje emisija stakleničkih plinova i izvještavanje o klimatskim rizicima.
Zahtjevi ESRS E1 – Klimatske promjene
Standard ESRS E1 – Klimatske promjene uvodi sustavan pristup razumijevanju klimatskih utjecaja organizacije i njezine izloženosti klimatskim rizicima. U praksi to znači da organizacije moraju prikupiti podatke koji im omogućuju bolje razumijevanje vlastitog utjecaja na klimu, ali i klimatskih rizika koji mogu utjecati na njihovo poslovanje.
Organizacije u okviru ESRS E1 trebaju objaviti informacije o sljedećim područjima:
- Tranzicijski plan za ublažavanje klimatskih promjena,
- Politike, mjere, ciljevi i resursi povezani s ublažavanjem klimatskih promjena i prilagodbom tim promjenama,
- Potrošnja energije i kombinacija izvora energije,
- Izračun emisija stakleničkih plinova iz opsega 1, 2, 3,
- Projekti uklanjanja stakleničkih plinova i ublažavanja emisija stakleničkih plinova koji se financiraju ugljičnim kreditima,
- Očekivane financijske posljedice značajnih fizičkih i tranzicijskih rizika te potencijalnih prilika.
Mjerenje emisija stakleničkih plinova, koje su fizički trag poslovnih operacija kompanije u lancu vrijednosti, u fokusu je većine kompanija i korisnika izvještaja o održivosti. Organizacije trebaju izračunati i objaviti:
- izravne emisije koje nastaju u njihovom poslovanju (opseg 1),
- neizravne emisije u vlastitom poslovanju povezane s kupljenom energijom (opseg 2) na temelju lokacije i/ili tržišta i
- neizravne emisije koje nastaju u lancu vrijednosti (opseg 3) koje najčešće čine najveći dio ukupnih emisija stakleničkih plinova.
Primjer:
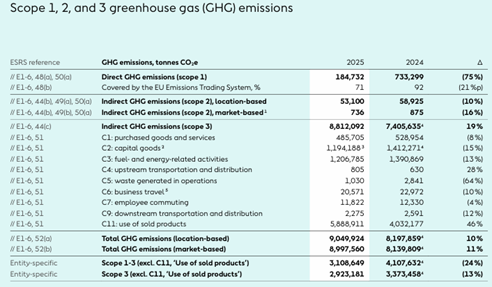
Ørsted (Godišnji izvještaj 2025.)
- Emisije stakleničkih plinova u vlastitom poslovanju (opseg 1 i 2) su se smanjile, a u lancu vrijednosti (opseg 3) povećale u odnosu na prethodnu godinu,
- Emisije opsega 3 čine više od 97 % ukupnih emisija stakleničkih plinova,
- Značajno je 9 od 15 kategorija opsega 3.
Procjena klimatskih rizika ishodišna je za donošenje o dugoročnih poslovnih odluka za kompanije i pružanje relevantnih informacija za korisnike izvještaja o održivosti. Organizacije trebaju analizirati kako klimatske promjene mogu utjecati na njihovo poslovanje, primjerice kroz fizičke rizike poput ekstremnih vremenskih događaja ili tranzicijske rizike povezane s promjenama regulative, tehnologije ili tržišta.
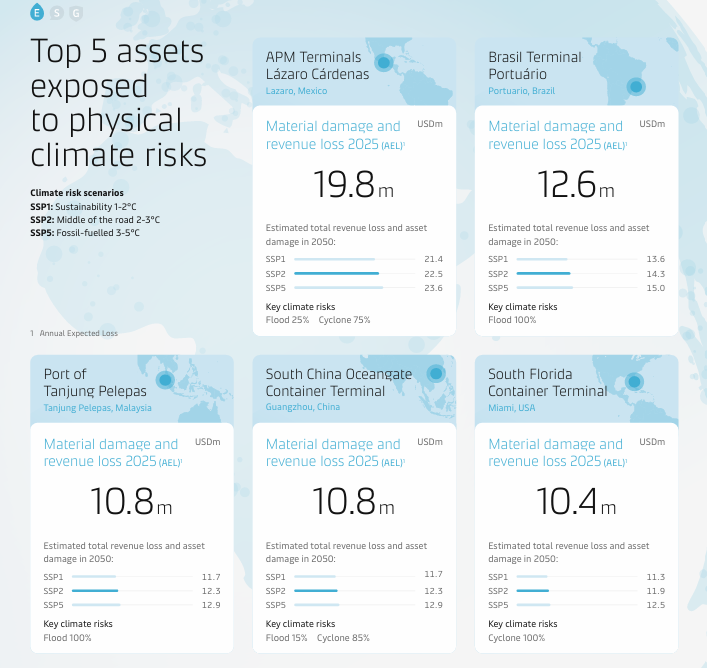
Primjer Maersk (Godišnji izvještaj 2025.)
- Maersk transparentno prikazuje izloženost imovine ekstremnim vremenskim nepogodama koristeći tri klimatska scenarija,
- Analiza uključuje 1.400 lokacija diljem svijeta uključujući terminale, skladišta, urede i podatkovne centre,
- Izloženost imovine iskazana je u milijunima USD do 2025. godine.
Na temelju tih analiza organizacije zatim definiraju ciljeve smanjenja emisija i klimatske tranzicijske planove kojima usmjeravaju poslovanje prema otpornijem i dugoročno održivijem poslovnom modelu – uključujući alokaciju sredstava za njihovu realizaciju, objave o očekivanim financijskim učincima na poslovanje i izvještavanje o ostvarenju napretka.
Za mnoge organizacije najveći izazov u ovom području nije samo razumjeti regulatorne zahtjeve, već uspostaviti sustav prikupljanja podataka, procjene klimatskih rizika i planiranja smanjenja emisija koji će biti održiv u svakodnevnom poslovanju.
Upravo tim pitanjima bavit ćemo se na radionici „ESRS E1 – Klimatske promjene, izračun emisija stakleničkih plinova i procjena klimatskih rizika“ u okviru radionice ESG Akademije koja će se održati 17. ožujka. Program i link za prijavu možete pronaći ovdje.
Kroz praktične primjere sudionici će imati priliku bolje razumjeti kako pristupiti izračunu emisija, procijeniti klimatske rizike i integrirati klimatske ciljeve u poslovno planiranje.