Uvod u Europske standarde izvještavanja o održivosti (ESRS)
Regulatorni okvir i zahtjevi za obveznike izvještavanja
Usvajanjem Europskog zelenog plana 2019. godine Europska unija je postavila strateške ciljeve u području gospodarske, okolišne i društvene održivosti. Kao ključni ciljevi određeni su dekarbonizacija, prelazak na kružno gospodarstvo i ujednačen geografski razvoj koji trebaju osigurati da pozitivne učinke zelene tranzicije osjete svi građani. Kao okosnica te strategije postavljeni su okvir za održivo financiranje, rekordni Višegodišnji financijski okvir (EU proračun) i zakonodavni okvir za izvještavanje o održivosti.
Najvažniji EU zakonski akti za izvještavanje o održivosti su Direktiva o korporativnom izvješćivanju o održivosti (CSRD) koja određuje opseg obveznika i propisuje obveze te delegirana uredba kojom je propisana obvezana metodologija za izvještavanje o održivosti u Europskoj uniji – Europski standardi izvještavanja o održivosti (ESRS). Za prenošenje CSRD-a u nacionalno zakonodavstvo nadležno je Ministarstvo financija, a Direktiva i prateći zakonski akti usvojeni u međuvremenu preneseni su u tri hrvatska zakona:
Priprema za izvještavanje o održivosti
Izvještavanje o održivosti primjenom ESRS standarda službeno je započelo 2025. godine kad je prvi val obveznika objavio izvještaje o održivosti za financijsku godinu 2024. Neke od najznačajnijih novosti koje je donio novi okvir za izvještavanje o održivosti su:
- Objedinjeno financijsko izvještavanje i izvještavanje o održivosti u sklopu godišnjih izvještaja,
- Procjena dvostruke značajnosti kojom se određuje opseg informacija koje poduzeća trebaju uvrstiti u svoje izvještaje o održivosti,
- Ograničena provjera (revizija) izvještaja o održivosti.
Iako su Europski standardi izvještavanja o održivosti po broju podatkovnih točaka izrazito opsežni, oni ne propisuju o kojim temama ili čimbenicima održivosti poduzeća trebaju izvještavati. Međusektorski standardi ESRS 1 i ESRS 2 definiraju kako pripremiti izvještaj o održivosti.
- Standard ESRS 1 – Opći zahtjevi definira arhitekturu izvještaja o održivosti, objašnjava temeljna načela i koncepte koje je potrebno primijeniti u pripremi izvještaja,
- Standard ESRS 2 – Opće objave propisuje na koji način poduzeća trebaju pripremiti svoje objave kako bi zadovoljile metodološke zahtjeve.
Dvostruka značajnost – osnova za objavljivanje informacija o održivosti
Dvostruka značajnost (DMA) temeljni je koncept ESRS-a pomoću kojeg se određuje opseg izvještaja o održivosti. Procjenom značajnosti učinaka (utjecaj poduzeća na ljude i okoliš – „perspektiva iznutra prema vani“) i financijske značajnosti (utjecaj čimbenika održivosti na poslovanje poduzeća – „perspektiva izvana prema unutra“) poduzeća definiraju koje od deset tematskih standarda će koristiti u pripremi izvještaja o održivosti:
5 okolišnih standarda (E)
- ESRS E1 – Klimatske promjene
- ESRS E2 – Onečišćenje
- ESRS E3 – Vodni i morski resursi
- ESRS E4 – Bioraznolikost i ekosustavi
- ESRS E5 – Korištenje resursa i kružno gospodarstvo
4 društvena ili socijalna standarda (S)
- ESRS S1 – Vlastita radna snaga
- ESRS S2 – Radnici u lancu vrijednosti
- ESRS S3 – Pogođene zajednice
- ESRS S4 – Potrošači i krajnji korisnici
1 upravljački standard (G)
- ESRS G1 – Poslovno ponašanje
Na temelju procjene dvostruke značajnosti potvrđene postupkom ograničene provjere (revizije), poduzeća određuju učinke, rizike i prilike (IRO) koji definiraju zahtjeve za objavljivanje iz tematskih standarda koji su relevantni za njihovo poslovanje. S obzirom na specifičnosti različitih industrija i organizacija, ESRS omogućuje poduzećima da definiraju „objave specifične za subjekt“ prilagođene vlastitom kontekstu i potrebama svojih dionika koje izlaze izvan okvira ponuđenih tema i tematskih standarda.
Primjeri:
Vestas (Godišnji izvještaj 2025.)
- Procjenom dvostruke značajnosti identificirano 16 značajnih čimbenika održivosti u 7 tematskih standarda (69. str.),
- Identificirano 18 učinaka, 7 rizika i 3 prilike – ukupno 28 IRO (71.-74. str.),
- Kibernetička sigurnost je definirana kao objava specifična za subjekt značajna iz perspektive učinaka i prilika (74. str.),
Ørsted (Godišnji izvještaj 2025.)
- U izvještaju za 2025. godinu ukupan broj značajnih učinaka, rizika i prilika (IRO) smanjen s 40 na 31 (65. str.),
- Identificirano 15 negativnih i 6 pozitivnih učinaka, 8 rizika i 2 prilike u lancu vrijednosti,
- Metodologija za procjenu dvostruke značajnosti opisana na 66. str. nije se mijenjala u odnosu na prethodno izvještajno razdoblje.
Poslovni model – početna točka za razumijevanje učinaka, rizika i prilika
Razumijevanje poslovnog modela ključan je preduvjet za provođenje procjene dvostruke značajnosti jer definira kontekst u kojem poduzeće djeluje. Bez jasne slike o tome kako poduzeće stvara vrijednost, koje resurse koristi i s kime surađuje, nije moguće točno identificirati gdje nastaju utjecaji na okoliš i ljude te gdje se kriju financijski rizici i buduće poslovne prilike za poduzeće.
Primjer Maersk (Godišnji izvještaj 2025.)
- Prikaz poslovnog modela uključuje međuovisnosti s lancem vrijednosti i opseg globalnih poslovnih operacija,
- Poslovanje se oslanja na zaposlenike, Maers brend, prirodne resurse, odnose s dionicima i partnerstva, imovinu i logističku mrežu, kapital te tehnologiju i podatke,
- Vrijednost se stvara za kupce, zaposlenike, društvo, planet (zaštita klime) i dioničare.
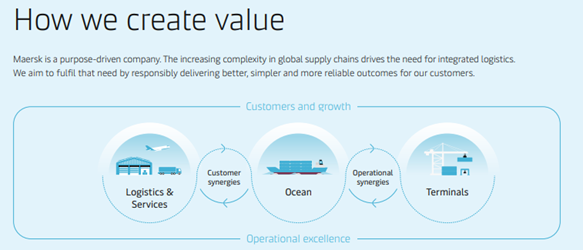
Primjer prikaza poslovnog modela (Maersk 2025., 10. str.)
Lanac vrijednosti – razumijevanje dosega poslovnih aktivnosti
Prema ESRS-u poduzeća imaju odgovornost za upravljanje učincima, rizicima i prilikama duž lanca vrijednosti – od faze ekstrakcije sirovina, proizvodnje i transporta u višim razinama dobavljačkog lanca, vlastitih operacija do distribucije, korištenja i kraja životnog vijeka proizvoda odnosno korištenja usluga.
Primjer Vestas (Godišnji izvještaj 2025.)
- Proizvodnja vjetroturbina oslanja se na nabavu sirovina, komponenti i raznih usluga koje u nekim slučajevima kombinirano provode dobavljači i vlastiti zaposlenici,
- Vlastite operacije uključuju projektni razvoj, proizvodnju vjetroturbina, izgradnju, rad i održavanje,
- Stvorena vrijednost su instalirane i servisirane vjetroturbine koje proizvode električnu energiju. Odgovornost Vestasa u nizvodnom lancu vrijednosti su transport te kraj životnog vijeka vjetroturbina (rastavljanje i recikliranje zastarjele opreme).
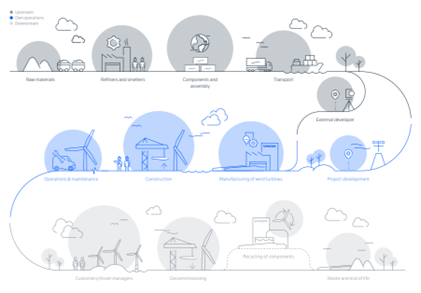
Primjer prikaza lanca vrijednosti (Vestas 2025., 68. str.):
Dužna pažnja – odgovornost za utjecaje na ljude i okoliš u lancu vrijednosti
Dužna pažnja ili dubinska analiza važna je za procjenu dvostruke značajnosti jer služi kao glavni izvor informacija za identifikaciju i procjenu negativnih učinaka na ljude i okoliš izvan vlastitih operacija.
Direktiva o dužnoj pažnji za održivo poslovanje (CSDDD) definira odgovornost najvećih poduzeća u EU (više od 1,5 milijardi godišnjih prihoda i 5000 zaposlenika) u lancu aktivnosti koji obuhvaća aktivnosti poslovnih partnera poduzeća na početku lanca povezane s proizvodnjom robe ili pružanjem usluga poduzeća, kao i aktivnosti poslovnih partnera poduzeća na kraju lanca povezane s distribucijom, prijevozom i skladištenjem proizvoda.
Dubinska analiza nije samo provjera gdje postoje negativni učinci, već izgradnja partnerstava za s dionicima na rješavanju zajedničkih društvenih i okolišnih izazova. Provođenjem dužne pažnje poduzeća ublažavaju poslovne rizike koji u kratkom, srednjem ili dugom roku mogu negativno utjecati na poslovanje.
Primjer: Maersk (Godišnji izvještaj 2025.)
- Okolišni učinci, rizici i prilike u lancu vrijednosti (61. i 62. str.)
- Društveni ili socijalni učinci, rizici i prilike u lancu vrijednosti (87. i 88. str.)
- Upravljački učinci, rizici i prilike u lancu vrijednosti (100. i 101. str.)
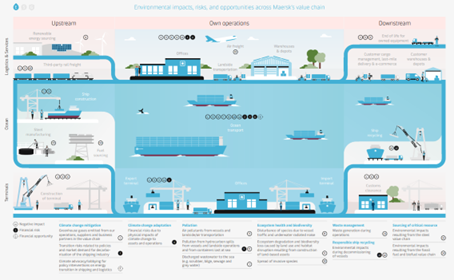
Primjer prikaza okolišnih učinaka, rizika i prilika u lancu vrijednosti (Maersk 2025.)
Za više informacija o izvještavanju o održivosti pridružite nam se na radionici ESG Akademije 19. veljače. Program i link za prijavu možete pronaći ovdje.
Riki Pahlić
Stariji savjetnik
Spring+shift