EU taksonomija u praksi-od regulative do financiranja i donošenja odluka
Od usvajanja Europskog zelenog plana 2019. godine održivo financiranje postalo je jedan od ključnih alata za usmjeravanje kapitala prema aktivnostima koje doprinose klimatskim i okolišnim ciljevima. U tom kontekstu Europska unija razvila je EU taksonomiju, klasifikacijski sustav koji definira koje se gospodarske aktivnosti mogu smatrati okolišno održivima.
Cilj taksonomije nije samo povećati transparentnost, već usmjeriti kapital prema održivim ulaganjima, smanjiti rizik greenwashinga te omogućiti investitorima i financijskim institucijama donošenje informiranih odluka.
Zašto je EU taksonomija važna za poslovanje
Za poduzeća EU taksonomija predstavlja puno više od regulatornog zahtjeva. Ona je sve više alat koji utječe na pristup financiranju, investicijske odluke i konkurentnost na tržištu.
Banke, investitori i druge financijske institucije koriste taksonomske podatke u upravljanju portfeljem, procjeni rizika i definiranju uvjeta financiranja. U praksi to znači da podaci koje poduzeća objavljuju o taksonomskoj usklađenosti postaju dio šireg sustava koji povezuje izvještavanje, upravljanje rizicima i alokaciju kapitala.
Taksonomski podaci koriste se u:
- bankovnim kreditima i uvjetima financiranja
- izdavanju zelenih obveznica
- upravljanju portfeljima
- javnim ulaganjima i EU fondovima
U tom smislu EU taksonomija funkcionira kao most između poslovnih aktivnosti i financijskih odluka, gdje kvaliteta i vjerodostojnost podataka izravno utječu na dostupnost kapitala.
To se već vidi i u konkretnim tržišnim signalima: krediti se sve češće vežu uz taksonomske pokazatelje, izdavanje zelenih obveznica nosi tzv. „greenium“, a banke kroz pokazatelje poput omjera zelene imovine (GAR) ugrađuju održivost u svoje kreditne odluke.
Prema Bloombergovim podacima, EU taksonomija već je mobilizirala više od bilijun eura taksonomski usklađenih kapitalnih ulaganja, što jasno pokazuje da se radi o sustavu koji već ima konkretan tržišni učinak.
Što EU taksonomija traži od poduzeća
U središtu EU taksonomije nalazi se procjena usklađenosti aktivnosti poduzeća prema tri ključna kriterija:
- znatan doprinos jednom od šest okolišnih ciljeva (SC)
- nenanošenje bitne štete drugim okolišnim ciljevima (DNSH)
- minimalne zaštitne mjere (MSS) koje se odnose na primjenu smjernica OECD-a i UN-a za zaštitu ljudskih i radnih prava
Da bi aktivnost bila taksonomski usklađena, potrebno je zadovoljiti sve kriterije tehničke provjere (TSC), što u praksi čini proces zahtjevnim i često izazovnim za organizacije.
Primjena taksonomije u poduzećima obično uključuje nekoliko ključnih koraka:
- identifikaciju relevantnih odnosno taksonomski prihvatljivih djelatnosti
- procjenu usklađenosti s kriterijima tehničke provjere
- prikupljanje podataka i izračun ključnih pokazatelja (KPI-jeva) u prihodima, kapitalnim ulaganjima (CapEx) i operativnim troškovima (OpEx)
- povezivanje taksonomskih podataka s financijskim izvještajem
Najveći izazovi u praksi najčešće se pojavljuju u dijelu procjene kriterija tehničke provjere, posebno DNSH zahtjeva, kao i u prikupljanju podataka iz lanca vrijednosti.
Istovremeno, iskustvo pokazuje da tamo gdje su kriteriji jasni i operativni, tržište brzo reagira, a taksonomska usklađenost postaje vidljiva u investicijama i financijskim tokovima.
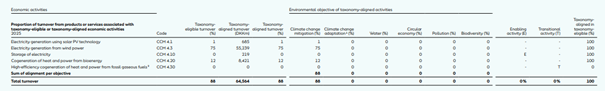
Primjer Ørsted (Godišnji izvještaj 2025.):
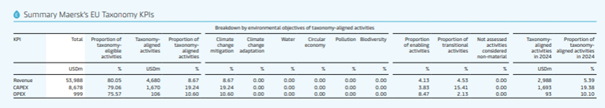
Primjer Maersk (Godišnji izvještaj 2025.)
EU okvir i smjer razvoja nakon Omnibusa
Omnibus je potvrdio da zahtjevi ne nestaju, već se operativno prilagođavaju neovisno o formalnom opsegu obveza. U slučaju EU taksonomije problem nije bio u tome da je taksonomije previše nego da je nepraktična za korištenje. Omnibusom se smanjio opseg provjere tehničkih kriterija i izvještavanja uvođenjem pragova materijalnosti taksonomske prihvatljivosti od 10 posto prihoda, CapExa i OpExa. Direktivom „stop-the-clock“ odgođena je obveza izvještavanja o održivosti. To je omogućilo dvije dodatne godine prilagodbe kompanijama koje nisu bile obuhvaćene prvim valom obveze izvještavanja za 2024. godinu, a koje će biti obveznici prema novim pragovima.
U tijeku su revizijski procesi EU taksonomije usmjereni stvaranju pametnije i operativnije taksonomije. Tri su paralelna tijeka revizije EU taksonomije, uz prateće najave Europske komisije, koji bi trebali biti dobra vijest za kompanije koje planiraju dugoročno:
- Digitalizacija taksonomskog kompasa i poboljšavanje interoperabilnosti s EU bazama podataka koji će se provoditi u 2026. i 2027. godini
- Stabilizacija kriterija tehničke provjere nakon dovršetka revizije u tijeku
- Globalna konvergencija taksonomija i standarda kroz IPSF, ISSB i Common Ground Taxonomy koji bi trebali donijeti željenu stabilnost i predvidljivost
Velike banke i institucionalni investitori te Europska središnja banka i druga nadzorna tijela i dalje će trebati pristup kvalitetnim podacima tako da se može očekivati da će zahtjevi ostati, ali će se ujednačiti i objediniti. To je izrazito bitno za globalnu konkurentnost EU-a budući da diljem svijeta već postoji i/ili se razvija više od 50 „održivih“ taksonomija. Za kompanije koje su uložile u tranzicijske planove, prikupljanje podataka i uspostavljanje procesa, Omnibus i digitalizacija taksonomije bi trebali poslužiti kao poluga i kompetitivna prednost, a ne trošak.
Što to znači za poduzeća
Za većinu poduzeća ključni izazov nije samo razumjeti regulatorne zahtjeve, već uspostaviti operativni sustav koji omogućuje kontinuiranu primjenu taksonomije.
To uključuje:
- jasnu odgovornost unutar organizacije
- povezivanje ESG i financijskih podataka
- razumijevanje vlastitog poslovnog modela i lanca vrijednosti
- pripremu za reviziju i provjeru objava
Kako taksonomija postaje sve više integrirana u financijski sustav, njezina uloga u poslovnom odlučivanju dodatno će rasti.
Za više informacija o EU taksonomiji pridružite nam se na radionici ESG Akademije 21. svibnja. Program i link za prijavu možete pronaći ovdje.